INFOGRAPHIES. En 2025, le transport routier de marchandises européen a légèrement progressé en tonnes-km mais aussi en tonnage. L’observation des corridors intra-européens révèle un certain déplacement du centre de gravité, même si l’Europe de l’Ouest et du Sud génèrent encore l’essentiel des volumes.
Le transport routier de marchandises européen a progressé de 0,9% en 2025, totalisant ainsi 1 886 milliards de tonnes-kilomètres. Mais la bonne nouvelle vient surtout de l’activité exprimée en tonnage, qui est enfin repartie à la hausse après deux années de baisse. Les transporteurs routiers de l’Union européenne ont acheminé 13,3 milliards de tonnes en 2025, soit une augmentation de 1,8% par rapport à l’année précédente.
1/ Les principaux pavillons européens
En 2025, les 10 premiers pavillons routiers de l’Union européenne représentent 83,7% de l’activité totale exprimée en tonnes-kilomètres, contre 79,5% en 2016, révélant une accentuation de la concentration. Le classement reste inchangé en 2025 par rapport à 2024.
Le Top 5 représente à lui seul 67,1% de l’activité totale. Ce classement global, qui cumule trafic national et international, rassemble logiquement les 5 pays les plus peuplés de l’Union européenne et 5 des 6 principales économies européennes en termes de produit intérieur brut.
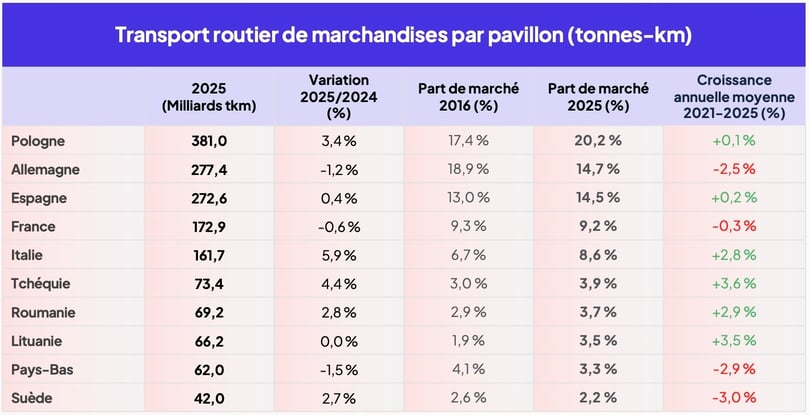
Graphique 1 - Source des données : Eurostat - © Upply
Le rebond de 2025 est plus marqué en tonnage qu’en tonnes-kilomètres. La progression de 1,8% constatée à l’échelle de l’Union européenne a notamment été nourrie par les performances de la Pologne et de l’Italie.
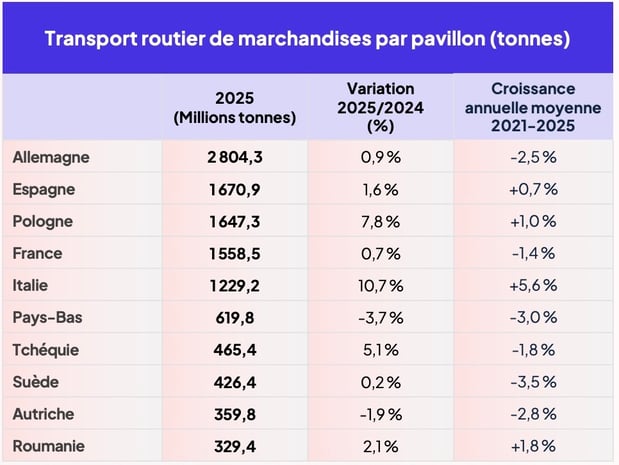
Graphique 2 - Source des données : Eurostat © Upply
- La Pologne renoue avec la croissance
Après deux années de déclin, le pavillon polonais a retrouvé le chemin de la croissance en 2025, porté par le redressement économique du pays. L’activité exprimée en tonnes-km a progressé de 3,4%, permettant au pavillon polonais de franchir à nouveau le seuil des 20% de parts de marché.
Cependant, le taux de croissance annuel moyen entre 2021 et 2025 s’établit à seulement 0,1%. Au cours de cette période, le pavillon polonais a notamment souffert des difficultés économiques de son principal partenaire commercial européen, l’Allemagne. Il est également confronté à une concurrence accrue des pavillons tchèque, roumain et lituanien, qui affichent les plus forts taux de croissance du Top 10.
- L’Allemagne toujours en difficulté
Le déclin se poursuit pour le pavillon allemand, délogé en 2019 de la première place du podium par la Pologne. Il accuse une perte de 4,2 points de part de marché par rapport à 2016, c’est-à-dire la plus forte chute du Top 10. En 2025, l’écart s’est encore resserré avec le pavillon espagnol, le numéro 3 européen, qui lui a gagné 1,5 point de part de marché en dix ans. En tonnage, le pavillon allemand a toutefois enregistré une progression en 2025 (+0,9%), ce qui n’était pas arrivé depuis 2019.
- Un pavillon espagnol porté par les performances économiques du pays
Le pavillon espagnol a profité du dynamisme de l’économie espagnole, dont la croissance s’est avérée nettement supérieure à la moyenne européenne ces dernières années. Cela se reflète dans l’évolution en tonnage, avec une augmentation de 1,6% en 2025 et de 0,7% en moyenne annuelle entre 2021 et 2025. En tonnes-kilomètres, le taux de croissance annuel moyen entre 2021 et 2025 se limite à 0,2% sur la même période, indiquant que les transporteurs routiers espagnols ont probablement réalisé l’essentiel de leur croissance sur le marché domestique. En dix ans, la part de marché globale du pavillon espagnol a progressé de 1,5 point.
- Un pavillon italien solide
Le pavillon italien affiche le meilleur taux de croissance du Top 10 en glissement annuel entre 2024 et 2025, en tonnage comme en tonnes-kilomètres, et une performance également supérieure à la moyenne européenne entre 2021 et 2025. Les transporteurs routiers italiens tirent parti de leur solide position sur le marché domestique, qui leur permet de s’ancrer solidement à la 5e place du classement européen global.
- La France en modeste repli
La France fait partie, avec l’Allemagne, des deux pavillons du Top 5 qui accusent un repli de leur activité en glissement annuel comme en moyenne annuelle sur 5 ans. Cependant, l’érosion est moins forte, et sur dix ans, on constate une quasi stabilité de la part de marché du pavillon français, qui semble donc trouver une vitesse de croisière après le violent décrochage qui a suivi l’ouverture du marché du transport routier aux pays d’Europe de l’Est à partir de l’élargissement de l’Union européenne de 2004. Néanmoins, le différentiel avec l’Italie s’amoindrit année après année. La place de la France dans le Top 5 n’est pas menacée mais son rang de 4e est challengé.
- Des pavillons des pays de l’Est conquérants
Si le pavillon polonais semble atteindre une certaine maturité, les autres pavillons des pays de l’Est présents dans le Top 10 manifestent un grand appétit. Les pavillons tchèque, roumain et lituanien affichent les meilleurs taux de croissance annuels moyens du Top 10 entre 2021 et 2025.
2/ Le transport routier national
Après avoir progressé de 0,8% en 2024, le transport routier national[1] a connu une hausse plus franche en 2025. Il a augmenté de 2,2%, s’élevant ainsi 1 172 milliards de tonnes-kilomètres, soit 62,2% de l’activité totale de transport routier en Europe. Le taux de croissance annuel moyen de l’UE-27 entre 2021 et 2025 est cependant légèrement négatif (-0,1%), illustrant l’atonie de l’économie européenne après la brève embellie post-Covid. En tonnage, le trafic a augmenté de 2,0% à l’échelle de l’Union européenne, totalisant 12 milliards de tonnes, soit 90,7% du trafic total.
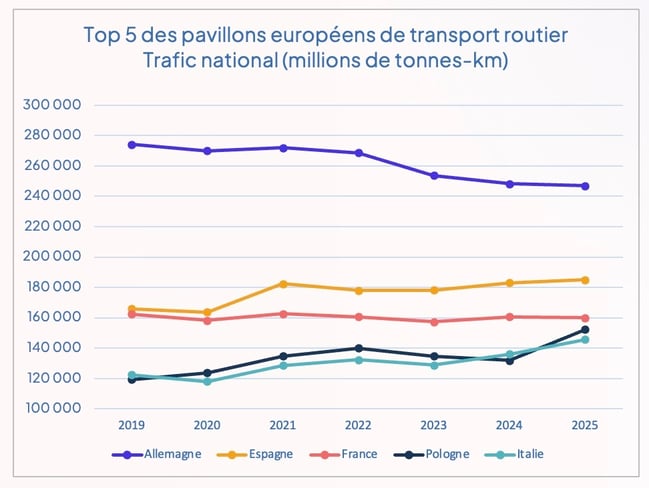
Graphique 3 - Source des données : Eurostat © Upply
Les cinq premiers pavillons se sont octroyé 69,2% des tonnages et 75,9% des tonnes-kilomètres.
- L’Allemagne, n°1 en déclin
Le pavillon allemand, sur le segment national, reste l’incontestable numéro 1, nourri par la puissance de l’économie domestique, même si celle-ci n’est sortie que péniblement de deux ans de récession, avec une croissance limitée à 0,2% en 2025. Mais il connaît une érosion inexorable depuis 2019 (à l’exception d’un très léger rebond post Covid en 2021, bien moins marqué que dans les autres pays). Entre 2021 et 2025, le taux de croissance annuel moyen était de -2,4% en tkm et de -2,5% en tonnage.
- Divergence post Covid entre la France et l’Espagne
Depuis 2021, la trajectoire diverge entre la France et l’Espagne. Le pavillon espagnol a connu un nette reprise sur le territoire national à la sortie du Covid, et cette dynamique ne se dément pas. Entre 2021 et 2025, le taux de croissance annuel moyen du pavillon espagnol s’est établi à +0,35% en tkm et +0,7% en tonnage. En France, ces résultats montrent à l’inverse une contraction respective de -0,4% et -1,5%.
- L’Italie et la Pologne au coude à coude
Les pavillons polonais et italien connaissent en revanche des trajectoires relativement similaires, avec un taux de croissance annuel moyen respectif de 3,1% et 3,2% entre 2021 et 2025 pour l’activité exprimée en tonnes-kilomètres. En tonnage, en revanche, l’Italie se distingue nettement avec une croissance annuelle moyenne de 5,8% au cours de cette période, contre 1,6% pour la Pologne.
En 2025, la Pologne a toutefois profité de la nette reprise de son économie pour retrouver la place de n°4 que lui avait ravie l’Italie en 2024. Le pavillon polonais a enregistré une croissance de 15,3% en tkm et de 11% en tonnage.
3/ Le transport routier international
Le transport routier international[2] de l’UE-27 a atteint 713,5 milliards de tonnes-kilomètres en 2025, en repli de 1,1% par rapport à l’année précédente. Le Top 5 représente 65,5% des flux en 2025, avec un taux de croissance annuel moyen modeste de 0,3% entre 2021 et 2025, qui reflète là encore les difficultés de l’économie européenne.
En tonnage, l’activité internationale n’a augmenté que de 0,2%, s’élevant à 1,236 milliards de tonnes, dont 57,9% traitées par le Top 5, dont la composition varie par rapport classement réalisé sur la base de l’activité en tonnes-kilomètres. On y retrouve en effet l’Allemagne et les Pays-Bas, au détriment de la Tchéquie et de la Roumanie, ce qui montre que l’activité de ces pavillons routiers à l’international se fait sur des distances plus courtes mais représente des volumes importants.
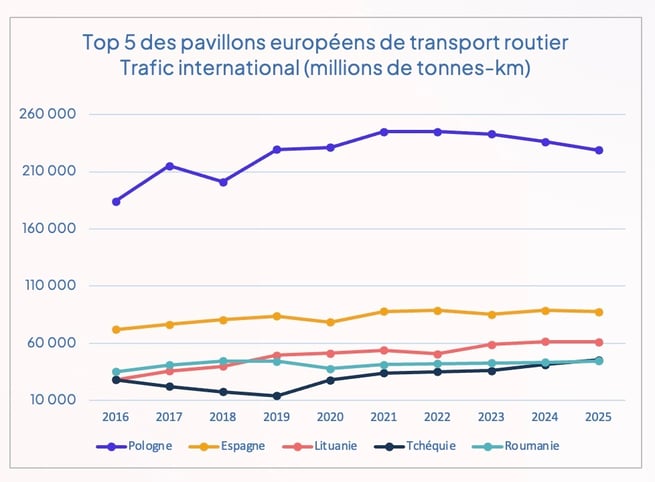
Graphique 4 - Source des données : Eurostat © Upply
- Le pavillon polonais soumis à une forte concurrence
La Pologne a capté à elle seule 32,1% des flux internationaux en 2025, mais le taux de croissance annuel moyen est négatif à -1,7% entre 2021 et 2025. Depuis le pic atteint en 2021, lors de la relance post-Covid, le pavillon polonais perd du terrain à l’international et malgré la bonne santé de l’économie polonaise en 2025, la tendance ne s’est pas inversée. L’activité internationale globale a chuté de 3,2% en 2025 par rapport à l’année précédente.
Le pavillon polonais subit la concurrence féroce d’autres pavillons des pays de l’Est, en particulier tchèque et lituanien, qui affichent un taux de croissance annuel moyen respectif de 7,4% et 3,2% entre 2021 et 2025. Si le pavillon polonais est parvenu à maintenir de solides positions sur les trajets ayant pour origine ou destination la Pologne (+2% à 135,9 Md tkm), il a en revanche perdu du terrain sur les activités de cabotage (-4,9% à 21,7 Md tkm) et de cross-trade (-11,3% à 71,2 Md tkm).
- Le pavillon espagnol soutenu par l’activité internationale bilatérale
Pour le pavillon espagnol, l’activité internationale se révèle quasiment stable, avec un taux de croissance moyen de 0,1% sur 5 ans. Il reste solidement arrimé à la 2e place du podium, avec une part de marché de 12,3% en 2025. Le trafic international exprimé en tonnes-km a baissé de 1,2% entre 2025 et 2024 en raison d’un fort repli des activités de cross trade et de cabotage, mais celles-ci étant relativement marginales dans le total, l’impact global reste faible.
- Le pavillon lituanien en repli en 2025
Le pavillon lituanien confirme sa position sur la 3e marche du podium, malgré une année en demi-teinte. L’activité internationale exprimée en tonnes-km a reculé de 0,7% en glissement annuel mais le taux de croissance annuel moyen s’établit à 3,2% entre 2021 et 2025. En tonnage, le pavillon lituanien pointe à la 5e place. L’année 2025 a été marquée par une baisse de 0,5% mais le taux de croissance annuel moyen 2021-2025 est l’un des plus élevés de l’UE, atteignant 6,4%. Le cabotage et l’activité de cross-trade représentent 78% de l’activité totale du pavillon lituanien.
- Forte progression du pavillon tchèque
En 2025, le pavillon tchèque a connu une augmentation sur toutes les composantes de l’activité internationale, mais la croissance est particulièrement notable sur les relations ayant pour origine ou destination la République tchèque (+11,3 %) et sur le cabotage (+12,5 %). L’activité international globale a ainsi augmenté de 9,6% à 45,3 Md tkm, contre un recul de 3,0% pour l’activité nationale. Sur la période 2021-2025, le pavillon tchèque affiche par ailleurs le plus fort taux de croissance annuelle moyen du Top 10 avec +7,4% en tkm et +13,4% en tonnage.
Le pavillon roumain a enregistré une croissance de 2,8% de l’activité internationale en 2025 par rapport à 2024, à 44,6 Md tkm, le taux de croissance annuel moyen sur 5 ans s’élevant à 1,9%. L’accélération du cabotage (+12,5 %) et du cross-trade (+6,2 %) a permis de compenser le déclin sur les flux ayant pour origine et destination la Roumanie (-0,9%), tendant à montrer que le pavillon roumain gagne du terrain dans le transport pour compte de pays tiers plutôt que sur les échanges directs. En tonnage, le trafic a progressé de 5,1% en glissement annuel et de 1,4% par an sur la période 2021-2025.
4/ Top 20 des corridors intra-européens
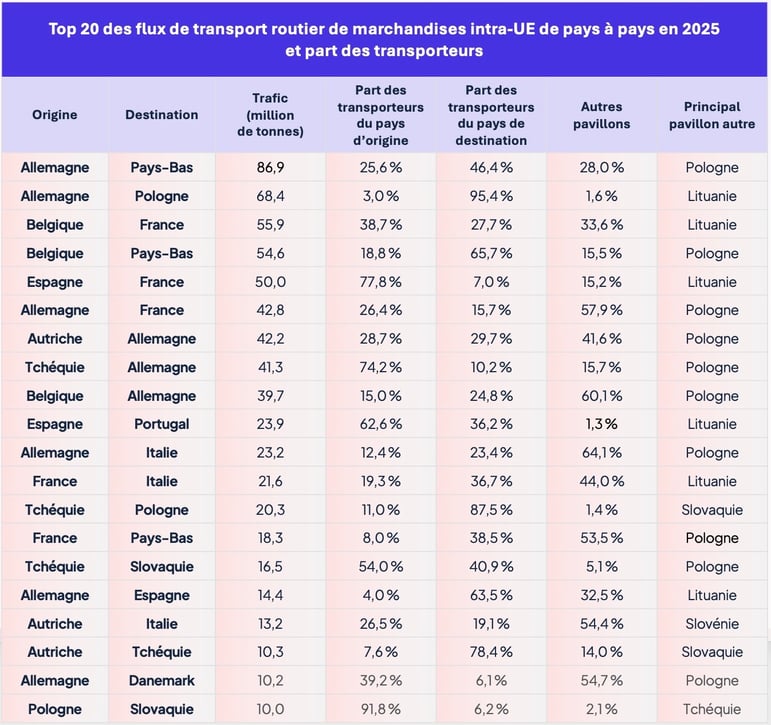
Graphique 5 - Source des données : Eurostat.
L’Allemagne reste l’épicentre des flux de transport routier européen, puisque 9 des 20 premières liaisons en tonnage ont pour origine ou destination ce pays. Globalement, le Top 6 des flux reste inchangé par rapport à 2024, mais la plupart de ces corridors ont reculé en termes de volume (notamment -6,3% pour Allemagne-France, -5,1% pour Espagne-France et -3,4% pour Allemagne-Pays-Bas).
Les principaux changements sont plutôt intervenus en milieu de classement, expliquant la montée en puissance du pavillon tchèque identifiée précédemment. Plusieurs flux liés au marché tchèque ont en effet fortement progressé :
- Tchéquie-Allemagne : +30,3 %. Ce corridor qui passe du 9e rang au 8e, dépassant le corridor Belgique-Allemagne (qui recule de la 7e à la 9e place).
- Tchéquie-Pologne : +26,1 %. Ce corridor passe du 14e au 13e rang, dépassant France-Pays-Bas.
- Tchéquie-Slovaquie : +27,9 %. Ce corridor passe du 16e au 15e rang, dépassant Allemagne-Espagne.
- Enfin, avec un total de 10,3 Mt, le flux Autriche-Tchéquie fait son entrée dans le Top 20 en 2025, au détriment du corridor Espagne-Italie.
Globalement, on constate un déplacement du centre de gravité du transport routier européen. La croissance des pavillons d’Europe de l’Est n’est pas seulement le signe d’une conquête de parts de marché à l’Ouest. Elle témoigne aussi de l’intensification de l’activité économique en Europe de l’Est, entraînant un mouvement de rééquilibrage des flux entre l’Est et l’Ouest.
[1] Le transport national est un transport routier entre deux lieux (un lieu de chargement et un lieu de déchargement) situés dans le même pays par un véhicule immatriculé dans ce pays.
[2] Le transport international comprend le transport routier entre deux lieux (un lieu de chargement et un lieu de déchargement) dans deux pays différents et le cabotage par route. Il peut comporter un transit par un ou plusieurs pays supplémentaires.